БОМБА В „СВОБОДНИЯТ ИНФОРМАЦИОНЕН КАНАЛ“! За първи път наяве: Скритата истина за Андрей Гюров и управление „Емисионно“ в БНБ – как се въртяха 80 милиарда резерви, кой допусна примитивни ментета от 100 лева сред хората и какви милиони потънаха в пробното сечене на еврото?!
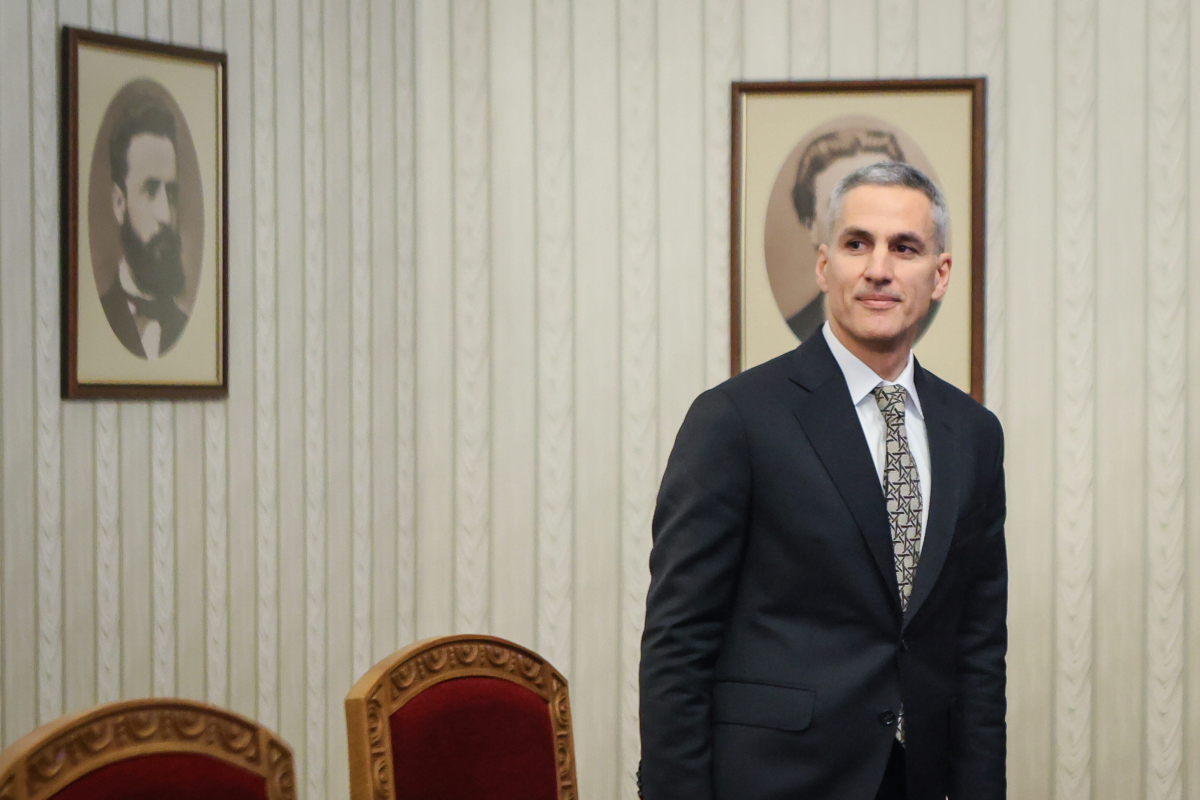
БОМБА В „СВОБОДНИЯТ ИНФОРМАЦИОНЕН КАНАЛ“! За първи път наяве: Скритата истина за Андрей Гюров и управление „Емисионно“ в БНБ – как се въртяха 80 милиарда резерви, кой допусна примитивни ментета от 100 лева сред хората и какви милиони потънаха в пробното сечене на еврото?!

МИЛИАРДИТЕ НА БНБ И ТАЙНИТЕ НА УПРАВЛЕНИЕ „ЕМИСИОННО“: КАКВО СЕ СЛУЧИ С РЕЗЕРВИТЕ, ДОХОДНОСТТА, БАНКНОТИТЕ И ЕВРОМОНЕТИТЕ ПРИ АНДРЕЙ ГЮРОВ?

Когато една институция оперира зад дебелите каменни стени в центъра на София, общественото внимание обикновено бива привлечено от повърхностни трусове, гръмки партийни сблъсъци и персонални интриги. Истинската власт в държавата обаче рядко говори с политически лозунги. Тя говори с езика на балансовите отчети, матуритетните структури и доходността на активи, чиито мащаби надхвърлят въображението на редовия гражданин. Точно там, в затворената финансова светая светих на Българската народна банка, на 26 юли 2023 г. като подуправител и ръководител на ключовото управление „Емисионно“ встъпи Андрей Гюров. Един мандат, който на 27 юни 2024 г. бе прекъснат от неплатен отпуск след решение на Комисията за противодействие на корупцията за установена несъвместимост, а на 16 юли 2024 г. Управителният съвет на БНБ реши той да преустанови изпълнението на правомощията си до окончателното произнасяне по казуса. Този факт очертава реалния времеви хоризонт от приблизително единадесет месеца, в които управлението на най-важния структурен стълб на централната банка бе поверено на него. Докато партийните трибуни се надпреварваха да политизират случая, зад кулисите остана голямата тема, която засяга абсолютно всеки български гражданин: какво реално се случи с държавните пари под неговото оперативно ръководство? Защото тук не говорим за абстрактни идеи, а за брутните международни валутни резерви на България. Активите на управление „Емисионно“ са фундаменталната котва на финансовата стабилност, която гарантира пълното покритие на паричните задължения при действащия фиксиран валутен курс. Мащабът е колосален. Към края на 2023 г. активите на управление „Емисионно“ включват приблизително 37,17 млрд. лв. парични средства и депозити, монетарно злато за близо 4,79 млрд. лв. и портфейл от ценни книжа на стойност приблизително 40,03 млрд. лв. Общата сума надхвърля главозамайващите 80 милиарда лева. Всяка стотна от процента при такава астрономическа планина от капитал се измерва в десетки милиони. В структурата на повереното му управление влизат дирекциите с най-стратегическа тежест: „Ковчежничество“, „Анализ и контрол на риска“ и „Емисионно-касова“. Това са звената, които пряко диктуват движението на парите, следят за сигурността на инвестициите и контролират печатането и разпределението на физическите парични знаци.

Разбира се, централното банкиране не е едноличен процес и никой сериозен анализатор не би твърдял, че Андрей Гюров лично е избирал всяка конкретна ценна книга, всяко депозитно пласиране или отделен международен контрагент. Ръководната отговорност обаче е неделима от резултатите на управляваното звено. Ако погледнем повърхността на публичните данни, картината изглежда повече от бляскава. През първото полугодие на 2023 г., преди Гюров да поеме управлението, инвестиционният доход от международните резерви възлиза на 345,35 млн. евро, а отчетената доходност е 1,14%. Една година по-късно, през първото полугодие на 2024 г., когато той вече е начело на „Емисионно“, реализираният инвестиционен доход скача до 515,29 млн. евро, като доходността достига 1,57%. На пръв поглед това е забележителен триумф: доходът расте с близо 170 милиона евро, а процентната възвращаемост бележи видим напредък. Точно тук обаче „Свободният информационен канал“ повдига завесата над финансовата анатомия на тези числа и задава фундаменталния професионален въпрос. Всеки опитен портфейлен мениджър знае, че номиналният ръст на доходността в период на променяща се лихвена среда не означава автоматично качествено управление. Пазарите се движеха под влиянието на рестриктивната монетарна политика на глобалните централни банки, което вдигна общото равнище на лихвите по краткосрочните инструменти и банковите депозити. Оттук произтича голямата въпросителна: каква част от тези 515,29 млн. евро представлява реална добавена стойност от активното управление на екипа в БНБ и каква част е просто механично следствие от външната пазарна среда и пасивната структура на резервите?

За да бъде оценен един портфейл обективно, професионалният свят използва така наречения инвестиционен бенчмарк. Бенчмаркът е предварително дефиниран еталон, одобрен стандартен индекс или теоретичен портфейл, който показва каква доходност би постигнал пазарът при строго спазване на инвестиционните ограничения и нива на сигурност. Ако реалният портфейл носи доходност от 1,57%, това само по себе си не доказва успех. Ако одобреният бенчмарк за същия този период е носил например по-висока доходност, тогава активното управление на практика би изостанало от пасивната база. И обратното, ако постигнатото превишава еталона, можем да говорим за реална добавена стойност. Публичните данни обаче мълчат за точната доходност на бенчмарка през този отчетен период. Колко базисни точки над или под инвестиционния бенчмарк е реализирало управление „Емисионно“ през периода на Андрей Гюров? Това не е дребнав технически детайл. При портфейл от ценни книжа и депозити за десетки милиарди левове, разлика от едва пет или десет базисни точки — части от един процент — означава разлика от десетки милиони левове в крайната сметка. Защо институционалните отчети оставят тази критична граница обвита в мъгла?

Истинският тест за управлението на резервите обаче никога не се изчерпва само с доходността. Финансовата аксиома гласи, че доходност не може да се разглежда изолирано от поетия риск. В централното банкиране всяка допълнителна десета от процента доходност носи със себе си своята скрита цена. Обяснението на тези механизми е ключово за разбирането на процесите. Първият стълб е дюрацията — измерителят на чувствителността на един облигационен портфейл към колебанията на лихвените проценти. Ако удължите дюрацията или промените матуритетната структура на ценните книжа, насочвайки се към облигации с по-дълъг срок до падежа, вие автоматично можете да заключите по-висока текуща доходност. В същото време обаче рязко излагате целия портфейл на лихвен риск: ако лихвите на пазара продължат да се покачват, пазарната стойност на тези ценни книжа спада. Вторият стълб е кредитният и контрагентският риск. При около 37,17 млрд. лв., държани в парични средства и депозити, позиционирането на средствата в конкретни търговски банки или финансови институции определя сигурността на националното богатство. Дали за постигането на този по-висок полугодишен доход управление „Емисионно“ е променяло дюрацията на облигационния портфейл? Увеличаван ли е матуритетът на закупуваните активи? Били ли са ревизирани или разширявани лимитите за експозиции към отделни контрагенти, за да се привлекат по-високи депозитни лихви? И какъв допълнителен риск бе поет срещу реализираната доходност от 1,57%? Отговори на тези въпроси липсват в публичното пространство, а без тях сумата от половин милиард евро остава само впечатляваща фасада.

Докато на финансовите пазари се водят битки за базисни точки, втората ключова дирекция под контрола на Гюров — „Емисионно-касова“, отговаря за това, което всеки от нас държи в ръцете си: физическите пари. Наличнопаричното обращение е кръвоносната система на икономиката, а чистотата на банкнотния поток е въпрос на национална сигурност. През първото полугодие на 2023 г., преди Гюров да поеме поста, БНБ задържа 1500 броя неистински български банкноти, като огромната част от тях — цели 90,33%, са с номинал 50 лева. Година по-късно, през първото полугодие на 2024 г., общият брой на задържаните фалшификати всъщност намалява повече от два пъти до 679 броя. Числата показват спад, което изключва твърдението за масов хаос. Но зад това свиване на обема се крие един изключително обезпокоителен качествен детайл. От тези 679 неистински банкноти цели 622 броя вече са били циркулирали в реалното парично обращение, преминали през ръцете на търговци и граждани, преди да бъдат открити. Още по-тревожното е, че през второто тримесечие на 2024 г. избухва специфичен проблем с банкнотите от най-високия номинал — 100 лева. Самата БНБ официално обяснява това увеличение с появата на определен тип фалшификат, отпечатван двустранно на цветен копир върху обикновена целулозна хартия.

Тук възниква острият оперативен парадокс. Не става дума за високотехнологични фалшификати, изработени със сложни дълбоки печати или специални емисионни мастила, а за сравнително примитивни копия на обикновена хартия. Как е възможно такъв тип неистински парични знаци да успеят да проникнат необезпокоявано в наличното парично обращение и да циркулират сред населението? Кога управление „Емисионно“ и неговата специализирана касова дирекция идентифицираха тази възникваща тенденция? Кога ръководителят на управлението Андрей Гюров е бил официално информиран за пробива с примитивните столевки? Каква оценка на риска бе изготвена и какви спешни мерки за защита на обращението и информиране на търговските банки и касовите центрове бяха приложени на практика? Въпросът не е в това дали един подуправител може да спре печатарите на фалшификати в сенчестия сектор, а в бързината, адекватността и координацията на институционалната реакция при появата на риск в най-високия номинал.

Сложността на управлението на физическите пари обаче се разгръща още по-видимо в третата линия — планирането и производството на нови парични знаци. За да функционира една валутна система, централната банка трябва непрекъснато да поръчва отпечатването на нови банкноти и отсичането на нови монети, които да подменят изхабените и да посрещат нуждите на ликвидността. През първото полугодие на 2023 г., преди встъпването на Гюров, БНБ получава по договори 50,8 млн. нови банкноти и 80,8 млн. нови монети с обща номинална стойност около 2,548 млрд. лева. Това е масиран производствен обем, задвижен по силата на дългосрочни договори. Когато Гюров поема управление „Емисионно“ през юли 2023 г., България се намира в уникална и изключително деликатна ситуация. От една страна, страната трябва да поддържа безупречно левовото наличнопарично обращение, гарантирайки достатъчно банкноти и стотинки за ежедневните трансакции. От друга страна, държавата форсира техническата си подготовка за членство в еврозоната.

Това поставя пред ръководителя на „Емисионно“ сложен въпрос за икономическата ефективност: как се оптимизират поръчките за нови левови парични знаци, когато хоризонтът на тяхната употреба е потенциално ограничен? Имаше ли риск от възлагане и производство на нови обеми левови банкноти и монети, които биха имали твърде кратък оставащ икономически живот, преди да бъдат изтеглени и унищожени? Точното планиране тук е въпрос на спестяване на десетки милиони от публични разходи за хартия, холограми, метални сплави и печат. Дали дирекция „Емисионно-касова“ е успяла да калибрира тези заявки с математическа прецизност, или съществуваше риск от паралелни и неефективни разходи? Тъй като конкретни данни за обемите на нововъзложените договори след юли 2023 г. липсват в публичните бюлетини, въпросът остава открит за бъдеща задълбочена проверка.

Тази дилема придобива още по-мащабни финансови измерения с навлизането в четвъртата голяма тема — техническата подготовка на българските евромонети. На 2 ноември 2023 г. Управителният съвет на БНБ одобрява дизайна на националната страна на бъдещите монети. През февруари 2024 г. процедурата по съгласуване на европейско равнище приключва успешно. На 13 февруари 2024 г. Андрей Гюров прави ключово публично изявление, обявявайки, че БНБ вече изпълнява одобрената програма за пробното отсичане. Регламентите са строги: след европейското одобрение централната банка има право да възложи пробно отсичане на до 1 млн. броя от всеки от осемте номинала — от един цент до две евро. Това означава потенциален максимален пробен тираж до внушителните 8 милиона монети. Тогава Гюров обяви, че процесът по осигуряване на монетните заготовки е силно напреднал и предстои те да постъпят в държавното предприятие „Монетен двор“ ЕАД. Целта на това пробно производство е монетите да преминат през тежко европейско сертифициране за тегло, диаметър, магнитно съпротивление и електропроводимост, а самият „Монетен двор“ ЕАД да получи лиценз за редовното масово производство. А това масово производство предстои да бъде колосално — самият Гюров посочи, че за първоначалните нужди на страната при влизане в еврозоната ще са необходими между 800 и 900 милиона евромонети.

Точно около тази мащабна подготовка обаче „Свободният информационен канал“ фокусира вниманието си върху финансовата фактология, която остава в сянка. Колко точно струваше изпълнението на програмата за пробното отсичане на тези до 8 милиона монети? Каква бе цената на доставените метални заготовки и каква част от тях реално постъпи в складовете на „Монетен двор“ ЕАД през периода, в който Гюров ръководеше процеса? По какви процедури и при какви финансови условия бяха избрани външните доставчици на тези специфични сплави? При всяко прецизно сечене възникват технически брак и дефекти: какъв процент на производствен брак бе отчетен при тестовете, наложи ли се повторно пресичане на партиди и каква е действителната пълна себестойност на тази първа фаза от монетната подготовка? Тези числа не бяха предоставени на данъкоплатците. Освен финансовата страна изпъква и огромният управленски въпрос: как Българската народна банка координираше едновременното поддържане на две паралелни физически инфраструктури — тази на лева и тази на бъдещото евро? Как бе минимизиран рискът от двойно финансиране, преждевременно блокиране на средства и управленско претоварване на монетните и касовите мощности?

Всичко това отвежда към петата и най-важна линия: прозрачността на управленския резултат и разликата между институционалното функциониране и персоналния принос. БНБ е консервативна и мощна машина с вековни традиции, утвърдени вътрешни правила и опитни експерти, които работят независимо от политическите бури. Публикуваните финансови резултати на банката отразяват работата на цялата система, но те не дават автоматичен отговор на въпроса каква част от постигнатото е резултат от стратегическите решения на самия Андрей Гюров. Професионалният анализ изисква ясно разграничаване: кои нормативни предложения, кои инвестиционни инициативи и кои промени в организацията на управление „Емисионно“ бяха генерирани лично от него или от прекия му управленски екип? Донесоха ли те измеримо подобрение в ефективността, или просто следваха отдавна начертаната инерция на дирекциите „Ковчежничество“, „Анализ и контрол на риска“ и „Емисионно-касова“? Какъв беше реалният резултат от активното управление на резервите спрямо одобрения бенчмарк? Как точно се измени рисковият профил на тези над 80 милиарда лева активи под неговия поглед? И каква бе пълната себестойност на цялата емисионно-касова дейност за този период в сравнение с предходното полугодие?

Оценката за дейността на Андрей Гюров начело на управление „Емисионно“ не бива да се търси през шума на политическите декларации или съдебните битки около неговата несъвместимост. Истинската мяра за един централен банкер лежи единствено в числата, в нивата на управлявания риск, в балансовите съотношения и в ефективността на разходваните средства. Докато обществото се задоволяваше с повърхностни обяснения, в управление „Емисионно“ се вземаха решения, които пряко засягат стойността на българските резерви и бъдещето на валутното обращение. Колко точно базисни точки над или под инвестиционния бенчмарк донесе активното управление на портфейла през неговия мандат? Какъв допълнителен ликвиден, кредитен или лихвен риск бе поет, за да се отчете доходност от 1,57% при активи за десетки милиарди? Колко реално струваше на българския данъкоплатец подготовката и отсичането на пробните тиражи евромонети? И кои конкретни управленски решения в дирекциите „Ковчежничество“, „Анализ и контрол на риска“ и „Емисионно-касова“ носят категоричния персонален подпис на Андрей Гюров? Това са неудобните въпроси, които институционалното мълчание все още дължи на българската общественост.

Оставете коментар

Вашият имейл адрес няма да бъде публикуван.