„Нуждата не е съгласие за всяка цена“: Интервю за свободния канал с доц. д-р Димитър Деков за битката срещу отпадането на тавана на бързите кредити
„Нуждата не е съгласие за всяка цена“: Интервю за свободния канал с доц. д-р Димитър Деков за битката срещу отпадането на тавана на бързите кредити
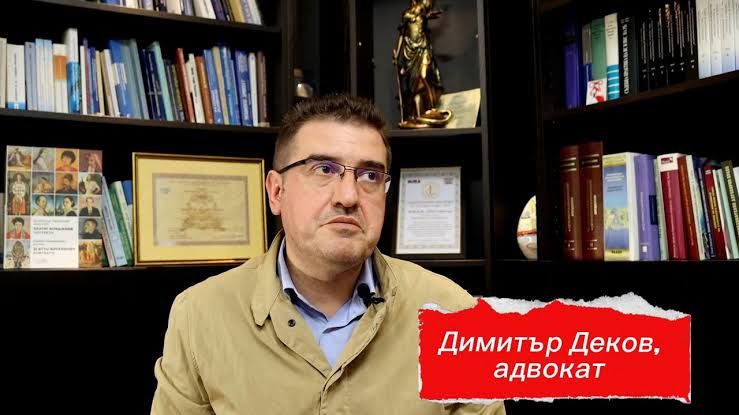
Доц. д-р Димитър Деков е изтъкнат български юрист, адвокат и учен, чиято професионална и академична кариера е трайно обвързана с развитието на гражданското, облигационното, международното частно и потребителското право. Той завършва право в Юридическия факултет на Пловдивския университет „Паисий Хилендарски“ през 2004 г. с отличен успех, след което защитава образователната и научна степен „доктор по право“ в Института за държавата и правото при Българската академия на науките. Към настоящия момент доц. Деков е хабилитиран преподавател по международно частно право в пловдивската алма матер и заема отговорната позиция на заместник-председател на Общото събрание на Юридическия факултет за мандата 2023–2027 г., като паралелно с това активно развива академична дейност, обхващаща и проблематиката на правото на Европейския съюз.

Наред с преподавателската си работа, той притежава близо две десетилетия практи Ност като адвокат и е основател и управляващ съдружник в Адвокатско дружество „Кавръкова, Деков и партньори“, членуващо в Адвокатска колегия – Пловдив. Неговата експертиза е особено видима в обществената му дейност като дългогодишен председател на Управителния съвет на Сдружението за правна помощ на потребителите, където последователно отстоява правата на гражданите срещу неравноправни клаузи и неизгодни финансови практики. Като автор на монографията „Средства за колективна защита на потребителите в ЕС и България. Компетентен съд и приложимо право“ и редица научни публикации, доц. д-р Деков се утвърждава като един от водещите български специалисти, чиито становища по въпросите на потребителското кредитиране и законодателните реформи имат пряко отношение към защитата на уязвимите слоеве от населението.

Тони Цачев (ТС): Доц. Деков, Сдружението за правна помощ на потребителите стартира национална кампания с категоричното заглавие „НЕ ПИПАЙТЕ ТАВАНА!“. Като юрист с дългогодишна практика в областта на гражданското, облигационното и потребителското право, както и като преподавател, как бихте обяснили на нашите зрители и читатели срещу какво точно се изправяте и защо този въпрос е толкова критичен точно в този момент от развитието на българското законодателство?

Доц. д-р Димитър Деков: Изправяме се срещу един изключително опасен опит за законодателно отстъпление от вече защитени и безапелационно признати права на българските граждани. В справката от обществените консултации по проекта за нов Закон за потребителския кредит — и по-конкретно в редакцията на чл. 22, ал. 5 и 6 — се предлага кредитите с главница до три минимални работни заплати да бъдат напълно изключени от действащия в момента общ годишен таван на разходите.

В момента българският закон е кристално ясен и категоричен: Чл. 19, ал. 4 от действащия Закон за потребителския кредит ограничава годишния процент на разходите (ГПР) до пет пъти размера на законната лихва, а следващата алинея безусловно обявява клаузите над този предел за нищожни. Предложеното изключение не просто коригира някакъв технически параметър; то отваря широка врата разходите по основните видове бързи кредити да се удвоят, утроят или дори учетворят в зависимост от срока и конкретния начин на погасяване. Това неминуемо ще постави българските потребители в най-тежкото, най-незащитено и уязвимо положение от началото на демократичния преход насам.

Тони Цачев (ТС): За да стане напълно ясно на всеки гражданин, който чете това интервю — какво означава това на практика в сухи цифри? Можете ли да ни представите конкретна съпоставка или пример, който да илюстрира разликата между сегашния правен режим и това, което се прокарва в новия законопроект?

Доц. д-р Димитър Деков: Нека направим една съвсем елементарна, но смазваща със своята логика сметка, която всеки може лесно да осмисли. Представете си обикновен български потребител, който е принуден да тегли потребителски кредит от 1860 евро за срок от една цяла година.

При сега действащата правна уредба, при ГПР от 52% (което се равнява точно на пет пъти размера на законната лихва), потребителят заплаща като максимален размер на разходите сумата от 967 евро, при което общата сума за връщане в края на периода е 2827 евро.

Какво обаче допуска новото предложение за кредитите в този конкретен диапазон? То разрешава общи разходи, които могат да достигнат до самия размер на главницата за срок от една година. Това означава, че при същия заем от 1860 евро разходите могат да нараснат до самите 1860 евро, а крайната сума, която потребителят е длъжен да върне, скача рязко на 3720 евро. Получава се колосална разлика от близо 892 евро — чисти пари, които държавата официално и безцеремонно ще позволи да бъдат иззети от джоба на най-бедните. Нещо повече: за срок до един месец проектът допуска разходи до 20% от главницата, а за срок до три месеца — до 30%. Това е главоломно и необуздано оскъпяване, което няма нищо общо с цивилизованите финансови пазари.

Тони Цачев (ТС): Кои са хората, които теглят такива заеми, и какъв дял от пазара заема този сегмент? Често се твърди, че това е пазарна ниша с висок риск, която изисква специални правила. Какъв е вашият коментар?

 Доц. д-р Димитър Деков: Става дума за масовия бърз кредит в страната. Заемите в този конкретен диапазон — до 1800 евро — представляват смайващите около 90% от всички потребителски заеми в България.

Това не са хора, които купуват луксозни стоки, инвестират в акции или търсят финансови спекулации. Това са работещите бедни с минимални заплати, пенсионерите, които са поставени пред невъзможността да си купят животоспасяващи лекарства, родителите, които едва успяват да осигурят парче хляб на децата си, или семействата, останали без никакъв поминък заради внезапна загуба на работа или тежко заболяване. За тях малкият заем в никакъв случай не е каприз или прищявка, а последен, отчаян опит да посрещнат най-неотложната си жизнена нужда. Всяко допълнително оскъпяване не отнема от техния виртуален излишък, а реже директно и безмилостно от парите им за храна, отопление, ток и покрив над главата. Твърдението, че пазарът сам ще се регулира тук, е фатална грешка, защото нуждата никога не е съгласие за всяка цена — човек, опрян до стената, подписва всичко.

Тони Цачев (ТС): Като адвокат с дългогодишен опит в гражданското и облигационното право, както и като учен, чиято докторска степен е от Института за държавата и правото при БАН, как коментирате отражението на тези промени върху реалната съдебна защита на гражданите?

Доц. д-р Димитър Деков: В момента българският съд е основният, най-последователен и същевременно най-надежден стожер на законните интереси на потребителите. Когато една договорна клауза надхвърли законовия таван, съдът е длъжен да я обяви за нищожна.

Предложеното изключение от закона формално може да не закрива достъпа до съд на хартия, но на практика отнема конкретното материалноправно основание за защита. За засегнатите кредити човекът вече няма да има правната възможност да се позове на превишаването на общия годишен таван, защото самият този таван е изрично заличен за неговата категория заеми. Не е достатъчно институциите с административен цинизъм да заявяват: „Обърнете се към съда“, след като предварително са премахнали самото правило, въз основа на което съдът би могъл реално да защити този човек. Това е същински правен капан, заложен от самата държава.

Тони Цачев (ТС): В контекста на вашата академична специализация по международно частно и потребителско право, както и като автор на монографията „Средства за колективна защита на потребителите в ЕС и България“, отговаря ли този законопроект на духа и буквата на европейското право?

Доц. д-р Димитър Деков: Нашата категорична и професионално обоснована правна позиция е, че оспорваното законодателно предложение не само че не следва от правото на Европейския съюз, но му се и директно противопоставя.

Чл. 31, параграф 1 от Директива (ЕС) 2023/2225 изрично и императивно изисква от държавите членки да въведат ефективни мерки, които безкомпромисно предотвратяват злоупотребите и начисляването на прекомерно високи лихви, ГПР или общи разходи по потребителските кредити. Директивата може да оставя известна свобода на преценка относно избора на национално средство за постигане на тази цел, но тя категорично забранява постигането на резултат, който отстъпва от защитните стандарти.

Европейска директива за защита на потребителите никога не може и не бива да бъде използвана като удобно оправдание за законодателно отстъпление назад. За наш дълбок ужас, днес ние не сме поставени пред благородната задача просто да надграждаме правата на гражданите, а сме принудени да отстояваме вече признати и действащи от години права срещу тяхното целенасочено отнемане. Това е връщане към най-мрачните концепции, че по-силният има право да изцеди уседналия в безизходица човек.

Тони Цачев (ТС): Какви конкретни стъпки и действия ще предприеме Сдружението за правна помощ на потребителите в рамките на националната кампания „НЕ ПИПАЙТЕ ТАВАНА!“ и какво очаквате от институциите?

Доц. д-р Димитър Деков: Нашата кампания има едно пределно ясно, кристално чисто и безапелационно искане: запазете сегашния таван на годишния процент на разходите абсолютно без никакви изключения.

Настояваме изключението за кредитите до три минимални работни заплати да бъде изцяло извадено и отменено от текстовете на законопроекта. Действащият максимален ГПР — който е равен на пет пъти размера на законната лихва — трябва да продължи да се прилага безусловно и за малките кредити. Всякакви допълнителни регулации могат да служат единствено за надграждане на тази съществуваща защита, но никога за нейната подмяна с далеч по-слаби и неизгодни механизми.

В рамките на следващите седмици като председател и експерт ще представим нашата официална правна позиция директно пред народните представители в българския парламент, както и пред основните политически фигури и кандидати за президент. Ще им поставим ребром правно обоснован и публичен въпрос: „Подкрепяте ли запазването на сегашния таван на ГПР и за малките потребителски кредити — без абсолютно никакви изключения?“

Ние ще публикуваме получените отговори и ще проследим с лупа всяко едно действие около гласуването на този законопроект. Призоваваме както националните медии, така и цялото гражданско общество да поставят този въпрос на дневен ред пред хората, които вземат държавните решения. Стига с празни обещания за загриженост и абстрактни декларации. Ние искаме едно единствено конкретно решение, което запазва конкретно човешко право. Време е да се разбере фундаменталната истина: никой не иска безплатен кредит, но държавата няма моралното право да прави човешката нужда по-скъпа. НЕ ПИПАЙТЕ ТАВАНА!

Оставете коментар

Вашият имейл адрес няма да бъде публикуван.